ตั้งราคาบุฟเฟ่ต์ต่อหัวอย่างไรให้มีกำไร พร้อมสูตรคำนวณ
ราคาบุฟเฟ่ต์ต่อหัวเป็นตัวเลขที่ตั้งครั้งเดียวแล้วใช้ไปอีกนาน ถ้าตั้งต่ำเกินไป ยิ่งลูกค้าเยอะร้านยิ่งขาดทุน ถ้าตั้งสูงเกินไป ลูกค้าก็เลือกร้านอื่นในย่านเดียวกัน บทความนี้รวบรวมต้นทุนทุกตัวที่ต้องนับ สูตรคำนวณที่ใช้ได้ทั้งร้านหมูกระทะ ชาบู และปิ้งย่าง พร้อมตัวอย่างตัวเลขที่คำนวณตามได้ทีละบรรทัด
ตัวเลขทุกตัวในบทความนี้เป็นตัวอย่างสมมุติเพื่ออธิบายวิธีคิดเท่านั้น ไม่ใช่ค่าเฉลี่ยของตลาด และไม่ใช่คำแนะนำว่าร้านควรตั้งราคาเท่าไร ต้นทุนของแต่ละร้านต่างกันมากตามทำเล วัตถุดิบ ขนาดร้าน และจำนวนลูกค้า
ต้นทุนที่ต้องนับในราคาต่อหัว
เริ่มจากแยกต้นทุนออกเป็นสองกลุ่ม กลุ่มแรกคือต้นทุนที่เพิ่มขึ้นตามจำนวนลูกค้า เช่น เนื้อสัตว์ ผัก น้ำจิ้ม แก๊สและถ่าน กลุ่มที่สองคือต้นทุนที่ต้องจ่ายเท่าเดิมทุกเดือนไม่ว่าจะขายได้กี่หัว เช่น ค่าเช่าและเงินเดือนพนักงาน
เนื้อสัตว์และวัตถุดิบหลัก
นี่คือต้นทุนก้อนใหญ่ที่สุดของร้านบุฟเฟ่ต์เกือบทุกร้าน ให้คิดจากน้ำหนักที่ลูกค้ากินจริงต่อคน ไม่ใช่จากจานที่ตั้งใจจะเสิร์ฟ และให้ใช้ราคาต่อกิโลกรัมของเนื้อหลังตัดแต่งแล้วเพราะมันและเศษที่ตัดทิ้งก็เป็นเงินที่จ่ายไปแล้วเหมือนกัน ถ้ามีเนื้อหลายเกรดในแพ็กเกจต่างกัน ให้คิดแยกทีละแพ็กเกจ
น้ำจิ้ม ผัก เส้น และน้ำซุป
ต่อชิ้นดูเล็กน้อย แต่ลูกค้าเติมกันตลอดทั้งมื้อ โดยเฉพาะบาร์ที่ให้ตักเอง ให้จดยอดที่เตรียมออกไปในแต่ละวัน แล้วหารด้วยจำนวนหัวที่ขายได้ในวันนั้น
แก๊สและถ่าน
ร้านหมูกระทะและปิ้งย่างใช้ถ่านหรือแก๊สต่อโต๊ะต่อรอบ ให้คิดค่าเชื้อเพลิงต่อโต๊ะหนึ่งรอบ แล้วหารด้วยจำนวนคนเฉลี่ยต่อโต๊ะ ร้านชาบูที่ใช้เตาไฟฟ้าให้นับรวมในค่าไฟแทน
ค่าแรง
รวมเงินเดือนทุกคน ค่าล่วงเวลา อาหารพนักงาน และเงินเดือนของเจ้าของเองถ้าลงมือทำงานในร้าน ข้อสุดท้ายมักถูกลืม ทำให้กำไรดูดีเกินจริง
ค่าเช่าและค่าใช้จ่ายประจำ
ค่าเช่า ค่าน้ำ ค่าไฟ อินเทอร์เน็ต ค่าซ่อมอุปกรณ์ และค่าเสื่อมของเตาและตู้แช่ ให้รวมเป็นยอดต่อเดือน แล้วเฉลี่ยลงไปในแต่ละหัว
ความสูญเสียจากของเหลือ
ของที่ลูกค้าตักหรือสั่งไปแล้วกินไม่หมด รวมถึงวัตถุดิบที่เสียในตู้ก่อนได้ใช้ ร้านจ่ายเงินซื้อมาเต็มราคา แต่ไม่มีใครกิน ถ้าไม่นับส่วนนี้ ราคาที่คำนวณได้จะต่ำกว่าความจริงเสมอ สูตรในหัวข้อถัดไปจึงใส่อัตราของเหลือไว้โดยตรง
สูตรคำนวณ
ราคาต่อหัว = (ต้นทุนวัตถุดิบต่อหัว ÷ (1 − อัตราของเหลือ) + ต้นทุนคงที่ต่อหัว) ÷ (1 − กำไรที่ต้องการ)
- ต้นทุนวัตถุดิบต่อหัว คือมูลค่าของที่ลูกค้ากินจริงต่อคน
- อัตราของเหลือ คือสัดส่วนของวัตถุดิบที่ออกจากครัวไปแล้วแต่ไม่ได้กิน เขียนเป็นทศนิยม
- ต้นทุนคงที่ต่อหัว คือต้นทุนคงที่ทั้งเดือนหารด้วยจำนวนหัวที่ขายได้ในเดือนนั้น ค่าแก๊สและถ่านต่อหัวให้บวกรวมในก้อนนี้ เพราะไม่ได้เพิ่มขึ้นตามของเหลือ
- กำไรที่ต้องการ คือสัดส่วนของราคาขาย ไม่ใช่สัดส่วนของต้นทุน
ที่ต้องหารด้วย (1 − อัตราของเหลือ) เพราะถ้าของบางส่วนถูกทิ้ง ร้านต้องซื้อมากกว่าที่ลูกค้ากินจริง และที่ต้องหารด้วย (1 − กำไรที่ต้องการ) แทนการบวกเปอร์เซ็นต์ลงบนต้นทุน เพราะการบวกเปอร์เซ็นต์บนต้นทุน ให้กำไรต่ำกว่าที่ตั้งใจเมื่อเทียบกับราคาขาย ตัวอย่างข้างล่างแสดงให้เห็นทั้งสองข้อ
ตัวอย่าง: ร้านหมูกระทะสมมุติ
สมมุติว่าร้านนี้มีตัวเลขดังนี้ (ตัวอย่างทั้งหมด)
- วัตถุดิบที่ลูกค้ากินจริงต่อคน: หมูและเนื้อ 95 บาท ผักและเส้น 15 บาท น้ำจิ้มและน้ำซุป 10 บาท รวม 120 บาท
- อัตราของเหลือ 20% หรือ 0.2
- ต้นทุนคงที่ต่อเดือน: ค่าเช่า 45,000 บาท ค่าแรง 105,000 บาท ค่าน้ำ ค่าไฟ และอื่น ๆ 30,000 บาท รวม 180,000 บาท
- ขายได้เฉลี่ยวันละ 100 หัว เปิด 30 วัน เท่ากับ 3,000 หัวต่อเดือน
- แก๊สและถ่านเฉลี่ย 10 บาทต่อหัว
- ต้องการกำไร 20% ของราคาขาย หรือ 0.2
- วัตถุดิบรวมของเหลือ: 120 ÷ (1 − 0.2) = 120 ÷ 0.8 = 150 บาทต่อหัว
- ต้นทุนคงที่ต่อหัว: 180,000 ÷ 3,000 = 60 บาท บวกแก๊สและถ่าน 10 บาท เป็น 70 บาทต่อหัว
- ต้นทุนรวมต่อหัว: 150 + 70 = 220 บาท
- ราคาต่อหัว: 220 ÷ (1 − 0.2) = 220 ÷ 0.8 = 275 บาท
ตรวจกลับ: ขาย 275 บาท หักต้นทุน 220 บาท เหลือกำไร 55 บาท และ 55 ÷ 275 = 0.2 คือ 20% ของราคาขายพอดี ถ้าใช้วิธีบวก 20% บนต้นทุนแทน จะได้ 220 × 1.2 = 264 บาท กำไร 264 − 220 = 44 บาท ซึ่งเป็นแค่ 44 ÷ 264 ≈ 16.7% ของราคาขาย ต่ำกว่าที่ตั้งใจไว้ จะปัดราคาขึ้นให้ลงท้ายสวยก็ได้ แต่อย่าปัดลงต่ำกว่าตัวเลขที่สูตรให้
ลองดูว่าตัวแปรไหนแรงแค่ไหน ในร้านตัวอย่างเดียวกันที่ราคา 275 บาท ถ้าอัตราของเหลือขึ้นจาก 20% เป็น 30% วัตถุดิบรวมของเหลือจะเป็น 120 ÷ 0.7 ≈ 171.43 บาท ต้นทุนรวม ≈ 171.43 + 70 = 241.43 บาท กำไรเหลือ ≈ 33.57 บาทต่อหัว หรือประมาณ 12% ของราคาขาย ส่วนถ้าของเหลือยังเป็น 20% แต่ขายได้เหลือวันละ 80 หัว (2,400 หัวต่อเดือน) ต้นทุนคงที่ต่อหัวจะเป็น 180,000 ÷ 2,400 = 75 บาท บวกแก๊สและถ่านเป็น 85 บาท ต้นทุนรวม 150 + 85 = 235 บาท กำไรเหลือ 40 บาทต่อหัว หรือประมาณ 14.5% ของราคาขาย สองหัวข้อถัดไปคือเครื่องมือที่ร้านบุฟเฟ่ต์ใช้ดึงตัวเลขสองตัวนี้กลับมา
ถ้าร้านจดภาษีมูลค่าเพิ่ม ให้ตัดสินใจก่อนว่าราคาที่ติดป้ายรวม VAT แล้วหรือยัง แล้วคำนวณกำไรจากยอดหลังหัก VAT เสมอ เพราะส่วนนั้นเป็นเงินที่ต้องนำส่ง ไม่ใช่รายได้ของร้าน
จากวัตถุดิบ 120 บาท เป็นราคาต่อหัว 275 บาท
- 120วัตถุดิบที่กินจริงต่อหัว
- ÷ 0.8 →150รวมของเหลือ 20%
- + 70 →220รวมต้นทุนคงที่ แก๊สและถ่าน
- ÷ 0.8 →275ราคาต่อหัว กำไร 20%
ทำไมต้องจำกัดเวลาและรอบ
ต้นทุนคงที่ต่อหัวขึ้นกับจำนวนหัวที่ขายได้ และในคืนที่ร้านเต็ม จำนวนหัวถูกจำกัดด้วยเวลาที่แต่ละโต๊ะนั่ง ไม่ใช่จำนวนลูกค้าที่อยากเข้าร้าน การจำกัดเวลาจึงเป็นวิธีเพิ่มรอบโต๊ะโดยไม่ต้องขยายร้าน
ตัวอย่าง: ร้านเดิมมี 20 โต๊ะ โต๊ะละ 3 คน เปิด 17:00 ถึง 23:00 รวม 360 นาที ในคืนที่ลูกค้ารอคิวตลอด
- ไม่จำกัดเวลา สมมุติลูกค้านั่งเฉลี่ย 150 นาที บวกเก็บและเตรียมโต๊ะ 15 นาที เป็น 165 นาทีต่อรอบ ได้ 360 ÷ 165 ≈ 2.2 คือ 2 รอบเต็ม หรือ 20 × 2 × 3 = 120 หัว
- จำกัด 90 นาที บวกเตรียมโต๊ะ 15 นาที เป็น 105 นาทีต่อรอบ ได้ 360 ÷ 105 ≈ 3.4 คือ 3 รอบเต็ม หรือ 20 × 3 × 3 = 180 หัว
ตัวเลขนี้คือจำนวนสูงสุดในคืนที่มีลูกค้ารอ ไม่ใช่ทุกคืน แต่ผลต่อต้นทุนเห็นได้ชัด ร้านตัวอย่างมีต้นทุนคงที่วันละ 180,000 ÷ 30 = 6,000 บาท ถ้าการจำกัดเวลาช่วยให้ขายได้เฉลี่ยจากวันละ 100 หัวเป็น 130 หัว ต้นทุนคงที่ต่อหัวจะลดจาก 60 บาทเหลือ 6,000 ÷ 130 ≈ 46.15 บาท ต้นทุนรวมต่อหัวเป็น 150 + 46.15 + 10 = 206.15 บาท และที่ราคาเดิม 275 บาท กำไรต่อหัวเพิ่มเป็นประมาณ 68.85 บาท
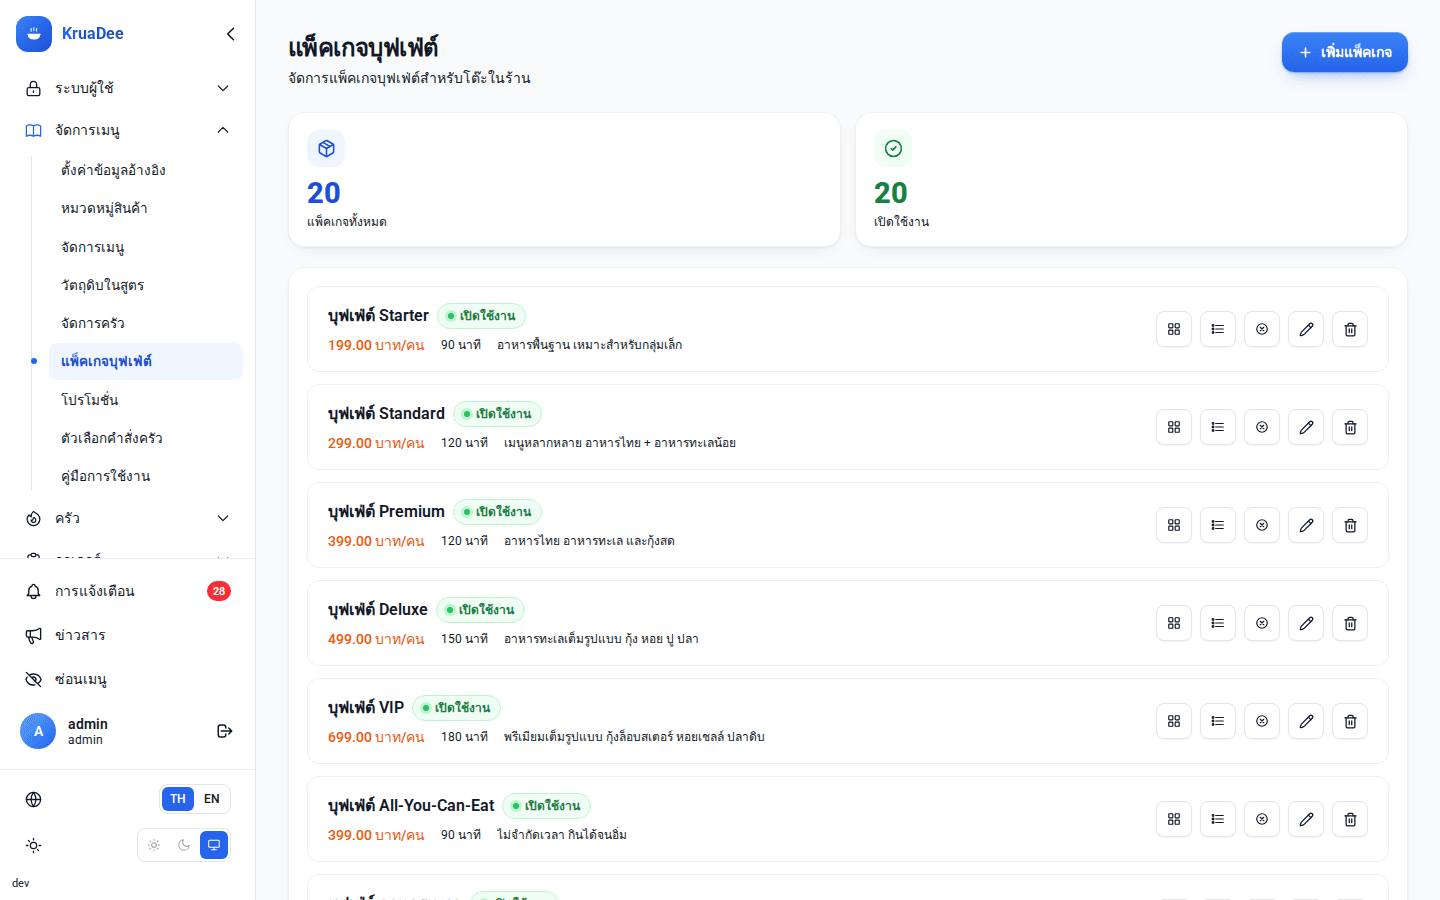
การจำกัดรอบสั่งช่วยอีกด้าน คือจำกัดจำนวนรายการต่อรอบและเว้นเวลาพักระหว่างรอบ ลูกค้าจะสั่งเท่าที่กินทัน ของที่มาค้างบนโต๊ะน้อยลง อัตราของเหลือในสูตรก็ลดลงตาม ใน ระบบบุฟเฟ่ต์ของ KruaDee ร้านกำหนดเวลานั่งของแต่ละแพ็กเกจ จำนวนรายการต่อรอบ และเวลาพักระหว่างรอบได้ และเห็นทันทีว่าโต๊ะไหนหมดเวลาแล้ว อย่าลืมแจ้งกติกาให้ลูกค้ารู้ก่อนนั่ง
ค่าปรับของเหลือ
ค่าปรับของเหลือมีไว้เพื่อเตือน ไม่ใช่เพื่อหารายได้ มันทำให้ลูกค้าคิดก่อนสั่งเพิ่มอีกรอบ และช่วยลดอัตราของเหลือในสูตร อย่าเอาเงินค่าปรับไปนับรวมในการตั้งราคา ราคาต่อหัวต้องมีกำไรได้ด้วยตัวเอง แม้ในวันที่ไม่มีโต๊ะไหนโดนปรับเลย
ทำไมควรตั้งให้ต่ำ ค่าปรับที่สูงเกินไปทำให้เกิดการโต้เถียงที่หน้าเคาน์เตอร์ พนักงานไม่กล้าเก็บ และลูกค้าที่โดนปรับหนักอาจไม่กลับมาอีก ค่าปรับที่ดีคือต่ำพอที่ไม่มีใครโกรธ แต่เห็นชัดพอให้คนสั่งเท่าที่กินหมด
การคิดตามน้ำหนักยุติธรรมกว่าการกะด้วยสายตา เพราะทุกโต๊ะใช้มาตรฐานเดียวกัน สูตรคือ ค่าปรับ = น้ำหนักของเหลือ (กรัม) ÷ 100 × อัตราต่อ 100 กรัม ตัวอย่าง: ถ้าร้านตั้งอัตรา 20 บาทต่อ 100 กรัม และโต๊ะหนึ่งเหลือ 250 กรัม ค่าปรับคือ 250 ÷ 100 × 20 = 50 บาท
ให้ประกาศอัตราไว้บนเมนูและบนโต๊ะ ชั่งให้ลูกค้าเห็น และให้พนักงานทุกคนใช้มาตรฐานเดียวกัน ใน KruaDee พนักงานกรอกน้ำหนักของเหลือเป็นกรัมตอนเช็คบิล ระบบคิดค่าปรับตามอัตราต่อ 100 กรัมที่ร้านตั้งไว้ และรวมเข้าบิลของโต๊ะให้เอง
ติดตามต้นทุนจริงหลังเปิดร้าน
ตัวเลขตอนเปิดร้านเป็นการประมาณเสมอ หลังขายไปสักเดือนให้วัดของจริงสามอย่างแล้วคำนวณใหม่
- ต้นทุนวัตถุดิบจริงต่อหัว คำนวณจากวัตถุดิบที่ใช้ไปในเดือน (ยอดยกมาต้นเดือน + รับเข้า − คงเหลือปลายเดือน) หารด้วยจำนวนหัวที่ขายได้ การบันทึกรับของเข้า ตัดสต๊อกตามสูตร และบันทึกของเสีย ทำตามคู่มือจัดการสต๊อกวัตถุดิบ
- อัตราของเหลือจริง จดน้ำหนักของเหลือและของเสียทุกวัน ถ้าตัวเลขขึ้นเรื่อย ๆ ให้กลับไปดูกติกาจำนวนรายการต่อรอบและขนาดจานก่อนคิดขึ้นราคา
- จำนวนหัวต่อวันและต้นทุนคงที่ต่อหัว ดูจากยอดขายรายวันและรายงานต้นทุนอาหาร ตามคู่มือรายงานยอดขายและ food cost
เมื่อได้ตัวเลขจริงแล้วให้แทนลงในสูตรเดิม ถ้าราคาที่ได้สูงกว่าราคาที่ขายอยู่ต่อเนื่องหลายเดือน ให้เริ่มจากตัวแปรที่ลูกค้าไม่รู้สึกก่อน คือลดของเหลือ ปรับขนาดจาน และจัดเวลาให้ได้รอบโต๊ะมากขึ้น ถ้ายังไม่พอค่อยปรับราคาแพ็กเกจ และคำนวณใหม่ทุกครั้งที่ราคาเนื้อเปลี่ยน